Покупка жилья — одно из самых значимых финансовых решений в жизни человека. Для многих покупателей первый и самый трудный вопрос: «Сколько я могу реально себе позволить?»
В Варне рынок недвижимости развивается динамично: цены меняются, появляются новые районы с потенциалом, а банковское финансирование требует тщательного планирования.
Чтобы избежать рисков и совершить надёжную сделку, ключевое значение имеет определение реалистичного бюджета.
Эта статья — практичное, исчерпывающее руководство по планированию бюджета на покупку жилья в Варне, включающее подробный анализ расходов, банковское финансирование, особенности рынка и реальные шаги к правильному решению.
1Что такое «реалистичный бюджет» при покупке жилья?
Реалистичный бюджет — это не просто цифра, которая выглядит удобной или желаемой. Это сочетание:
- ваших стабильных доходов,
- регулярных расходов,
- ваших будущих планов,
- имеющихся сбережений,
- банковских условий,
- а также реальных цен на рынке Варны.
Бюджет реалистичен тогда, когда он позволяет спокойно жить и после покупки, не вкладывая всю свою финансовую энергию только в недвижимость.
2Определение личных финансовых возможностей
Прежде чем сравнивать цены и районы, нужно чётко представлять собственные финансы. В Болгарии банки часто исходят из принципа, что общая сумма кредитов и ежемесячных обязательств не должна превышать 30–40% чистого дохода. Но даже если банк позволяет больше, важно самим оценить свой комфорт.
Подумайте о:
- доходах, которые полностью надёжны и постоянны
- переменных доходах, бонусах или комиссионных
- личной финансовой дисциплине
- непредвиденных расходах — ремонт, лечение, обслуживание автомобиля
- будущих планах, таких как ребёнок, смена работы или переезд
Многие покупатели допускают ошибку, рассчитывая на оптимистичные сценарии, что приводит к давлению на семейный бюджет после сделки. Реалистичный взгляд важнее широких возможностей банка.
3Какой первоначальный капитал вам необходим?
Вот основные расходы до и при самой покупке:
1. Первоначальный взнос по ипотеке
Большинство банков выдаёт около 80% стоимости недвижимости. Это означает, что у вас должно быть минимум 20–30% собственных средств.
2. Нотариальные сборы и местный налог
В Варне муниципальный налог при покупке недвижимости составляет 2.5%.
К этому добавляются:
- сбор за регистрацию (0.1%)
- нотариальный сбор (в зависимости от стоимости недвижимости)
3. Сбор в Агентство по регистрации
Он начисляется на ипотечный договор.
4. Комиссия агентства
В большинстве случаев составляет от 2% до 3% от цены.
5. Расходы на экспертные оценки или проверку документов
Рекомендуется проверить обременения, необходимые акты и правовой статус недвижимости.
6. Начальный бюджет на ремонт или мебель
Даже жильё, «готовое для проживания», может потребовать минимальных вложений.
4Разница между ценой в объявлении и реальной ценой сделки
Многие покупатели удивляются, узнав, что итоговая цена выше указанной в объявлении. Это объясняется несколькими факторами:
- скрытые расходы по сделке
- ипотечные сборы
- оценка банка
- комиссии
- ремонты
Реальная стоимость часто на 5–10% выше опубликованной в объявлении.
5Роль кредитоспособности
Кредитоспособность определяет:
- максимальный размер ипотеки
- процентную ставку
- сроки
- требования к документам
- необходимое собственное участие
Прежде чем начинать поиск, разумно запросить предварительную оценку в банке. Это даёт вам реальное направление поиска и экономит время и разочарования.
6Рынок недвижимости Варны – как он влияет на ваш бюджет
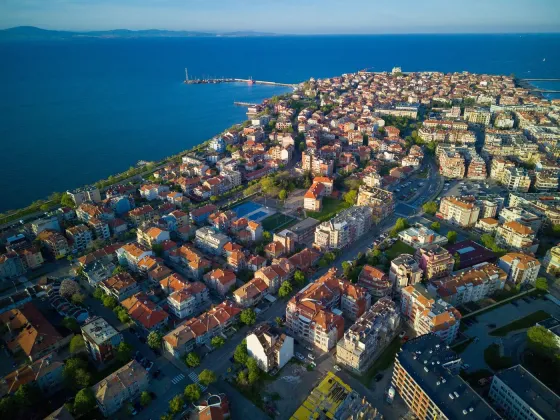
В разных районах цены заметно различаются. Центр и район Приморский, например, имеют более высокие значения, тогда как районы вроде Владиславово, Възраждане или Левски предлагают более доступные варианты.
Факторы, влияющие на цену:
- год постройки
- наличие Акта 16
- инфраструктура и транспорт
- этаж
- ориентация
- площадь
- состояние
Важно сравнивать не просто цену за квадратный метр, а цену относительно состояния и предстоящих расходов.
7Как построить личный бюджет — самый надёжный метод
- Определите, сколько вы можете откладывать ежемесячно без финансового дискомфорта.
- Рассчитайте собственное участие в 20–30%.
- Добавьте 5–10% на дополнительные расходы.
- Сделайте сценарии на случай повышения процентной ставки.
- Выберите максимальную сумму, которая остаётся стабильной и при менее благоприятных условиях.
Так вы получите по-настоящему реалистичный бюджет.
8Часто встречающиеся ошибки и как их избежать
- Расчёт на будущие доходы вместо текущих
- Пренебрежение расходами по сделке
- Недооценка расходов на ремонт
- Слишком оптимистичные расчёты по ипотеке
- Сравнение только цены за квадратный метр
- Выбор объекта, превышающего комфортный уровень, только потому что он «красивый»
Правильный выбор — сочетание практичности и спокойствия.
Определение реалистичного бюджета на покупку жилья в Варне — самый важный первый шаг к успешной сделке. Когда у вас есть чёткое представление о том, что вы можете себе позволить и какие реальные расходы вас ждут, выбор объекта становится намного проще, увереннее и безопаснее.
Комментарии
Комментариев пока нет. Станьте первым, кто поделится мнением о статье.